Die monatliche Kreditrate zu berechnen, ist zum Glück keine Raketenwissenschaft. Im Grunde genommen hängt alles von nur drei Faktoren ab: der Kreditsumme, der Laufzeit und dem effektiven Jahreszins. Wenn Sie diese drei Größen verstehen, haben Sie schon den wichtigsten Schritt zu einer soliden Finanzentscheidung gemacht.
Was ihre monatliche rate wirklich ausmacht
Bevor auch nur eine Unterschrift unter einen Kreditvertrag gesetzt wird, muss eines glasklar sein: Wie hoch ist die monatliche Belastung? Diese Rate fällt nicht vom Himmel, sondern ergibt sich aus dem Zusammenspiel von drei fundamentalen Bausteinen. Jeder einzelne davon hat einen direkten Einfluss darauf, was Sie am Ende des Monats zahlen – und wie teuer der Kredit insgesamt wird.
Wer hier den Durchblick hat, kann Angebote, egal ob von Cembra, Bank-now, cashgate, Cornèr Bank, Migros Bank, bob Finance oder Good Finance, wirklich miteinander vergleichen und eine kluge Entscheidung für die eigene finanzielle Situation treffen.
Auf kredit-vergleich.ch vergleichen Sie die Konditionen der wichtigsten Schweizer Anbieter für Privatkredite nebeneinander – von Cembra Money Bank, Bank-now, cashgate und der Cornèr Bank über Good Finance und bob Finance bis zur Migros Bank. So sehen Sie auf einen Blick, welches Angebot bei gleicher Kreditsumme und Laufzeit die tiefste Rate ergibt.
Die drei säulen der kreditberechnung
Letztendlich sind es immer diese drei Komponenten, die Ihre finanzielle Verpflichtung bestimmen:
- Kreditsumme (Nettodarlehensbetrag): Ganz einfach: Das ist der Betrag, den Sie sich von der Bank leihen. Je mehr Geld Sie aufnehmen, desto höher wird logischerweise auch die Rate, wenn die anderen Bedingungen gleich bleiben.
- Laufzeit: Das ist der Zeitraum, in dem Sie den Kredit zurückzahlen, normalerweise in Monaten angegeben. Eine längere Laufzeit lässt die monatliche Rate zwar schön klein aussehen, aber Vorsicht: Sie zahlen über die Jahre auch mehr Zinsen, was den Kredit insgesamt teurer macht.
- Effektiver Jahreszins: Diese Prozentzahl ist entscheidend. Sie zeigt die tatsächlichen jährlichen Kosten des Kredits an und beinhaltet oft mehr als nur den reinen Sollzins. Ein niedriger Effektivzins sollte immer Ihr oberstes Ziel sein.
Viele Leute machen den Fehler, nur auf eine möglichst niedrige Monatsrate zu schielen. Diese wird aber oft mit einer extrem langen Laufzeit erkauft, was den Kredit am Ende unnötig in die Höhe treibt.
Mit diesem Wissen sind Sie gut gewappnet. Es ist aber auch wichtig zu verstehen, wie externe Faktoren Ihre Konditionen beeinflussen. Erfahren Sie zum Beispiel, wie die ZEK-Codes die Kreditvergabe in der Schweiz beeinflussen, denn saubere ZEK-Einträge können Ihnen deutlich bessere Zinsen sichern.
Der Schweizer Konsumkreditmarkt ist durch das Konsumkreditgesetz (KKG) klar geregelt: Vor jeder Kreditvergabe muss die Bank Ihre Kreditfähigkeit prüfen. Innerhalb dieses Rahmens unterscheiden sich die Angebote der Banken dennoch deutlich – genau deshalb lohnt sich ein genauer Vergleich, wie ihn kredit-vergleich.ch bietet.
Die Annuitätenformel in der Praxis – so rechnen Sie richtig
Klar, ein Online-Rechner ist schnell und bequem. Aber wenn Sie wirklich verstehen wollen, wie Ihr Kredit tickt und wo die Kostenfallen lauern, lohnt sich ein Blick hinter die Kulissen. Die manuelle Berechnung Ihrer Kreditrate mag erst mal abschreckend wirken, ist aber der beste Weg, um Angebote nicht nur zu vergleichen, sondern wirklich zu durchschauen.
Packen wir es gemeinsam an und zerlegen die berüchtigte Annuitätenformel in ihre Einzelteile.
Die Formel verständlich erklärt
Auch wenn die Formel auf den ersten Blick wie höhere Mathematik aussieht, basiert sie auf drei einfachen Bausteinen, die wir schon kennen: Kreditsumme, Zinssatz und Laufzeit. Ihre Aufgabe ist es, eine monatliche Rate (die Annuität) zu berechnen, die über die gesamte Laufzeit gleich bleibt.
Der Clou dabei ist, wie sich diese Rate zusammensetzt. Mit jeder Zahlung verschiebt sich das Verhältnis: Am Anfang geht ein großer Teil für die Zinsen drauf, später fließt immer mehr Geld direkt in die Tilgung Ihrer Schulden.
Letztendlich sind es immer diese drei Hebel, an denen gedreht wird, um Ihre monatliche Belastung zu bestimmen.
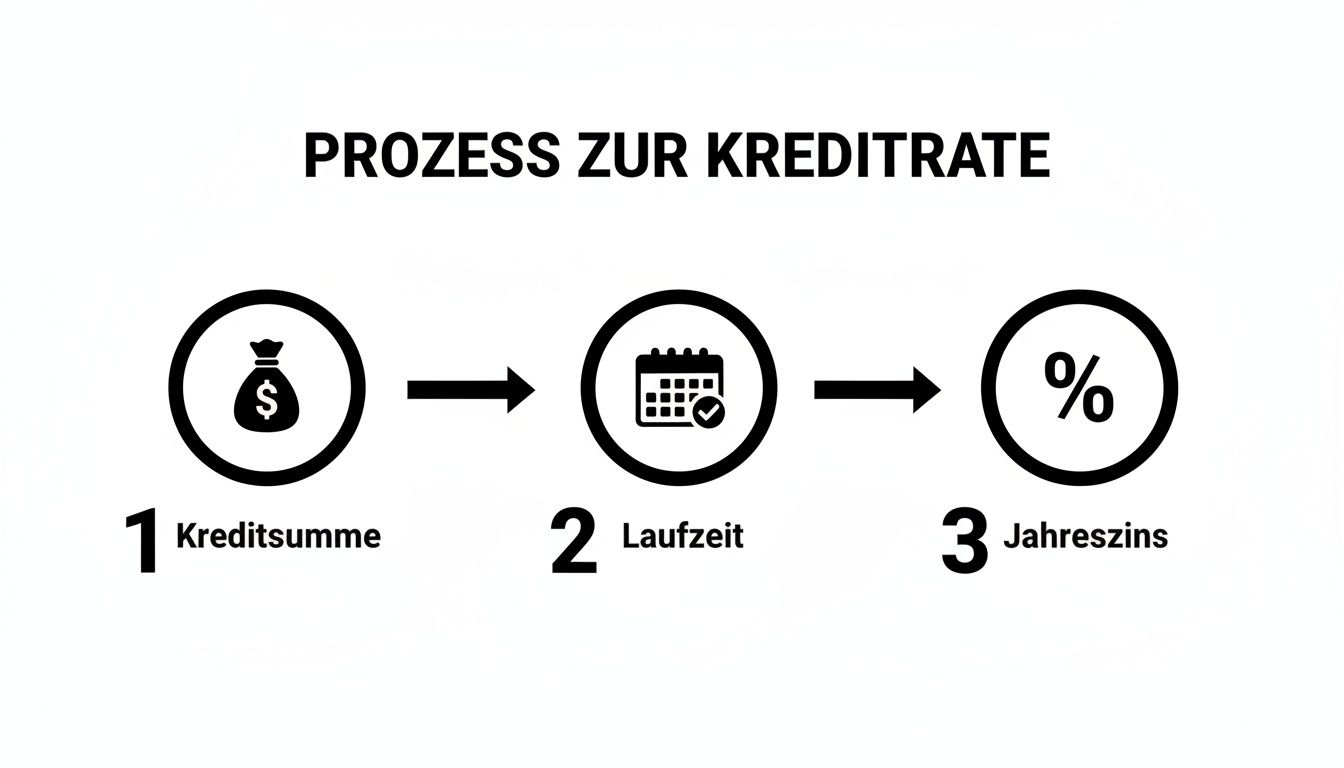
Die Grafik macht es deutlich: Kreditsumme, Laufzeit und Jahreszins sind die zentralen Faktoren, die Ihre Rate formen. Ändert sich einer dieser Werte, ändert sich auch Ihre monatliche Zahlung.
Ein konkretes Beispiel aus dem Alltag
Stellen Sie sich vor, Sie haben Ihr Traumauto gefunden und brauchen dafür einen Kredit über CHF 15’000. Ihre Bank macht Ihnen ein Angebot: 60 Monate Laufzeit (also 5 Jahre) bei einem effektiven Jahreszins von 4,5 %.
Um die monatliche Rate zu ermitteln, brauchen wir zuerst den monatlichen Zinssatz. Das ist schnell erledigt:
- Monatlicher Zinssatz: 4,5 % geteilt durch 12 Monate = 0,375 % (oder als Dezimalzahl 0,00375)
Setzen wir diesen Wert zusammen mit der Kreditsumme und der Laufzeit in die Annuitätenformel ein, spuckt sie für unser Beispiel eine monatliche Rate von CHF 279.64 aus.
Das ist der entscheidende Punkt: Am Anfang deckt ein Großteil dieser CHF 279.64 nur die Zinsen. Erst mit der Zeit, wenn die Restschuld sinkt, nimmt der Tilgungsanteil spürbar zu und Sie zahlen den Kredit immer schneller ab.
Der Tilgungsplan bringt Klarheit
Genau diese Verschiebung von Zins und Tilgung macht ein Tilgungsplan sichtbar. Er listet für jede einzelne Rate auf, wie viel Geld an die Bank geht (Zinsen) und wie viel tatsächlich Ihre Schulden reduziert (Tilgung).
Hier sehen Sie, wie das für unser Beispiel in den ersten Monaten aussieht:
Exemplarischer Tilgungsplan für einen CHF 15’000 Kredit
Diese Tabelle zeigt die Entwicklung von Zins- und Tilgungsanteil sowie der Restschuld für die ersten Monate eines Kredits über CHF 15’000 bei 4,5 % Zinsen und einer Laufzeit von 60 Monaten.
| Monat | Monatliche Rate | Zinsanteil | Tilgungsanteil | Restschuld |
|---|---|---|---|---|
| 1 | CHF 279.64 | CHF 56.25 | CHF 223.39 | CHF 14’776.61 |
| 2 | CHF 279.64 | CHF 55.41 | CHF 224.23 | CHF 14’552.38 |
| 3 | CHF 279.64 | CHF 54.57 | CHF 225.07 | CHF 14’327.31 |
| 4 | CHF 279.64 | CHF 53.73 | CHF 225.91 | CHF 14’101.40 |
Man erkennt sofort das Prinzip: Während die Rate stur bei CHF 279.64 bleibt, sinkt der Zinsanteil mit jedem Monat, und der Tilgungsanteil wächst im Gegenzug an. So wird die Restschuld immer kleiner, bis sie am Ende der Laufzeit bei null ankommt.
Dieses Wissen ist Gold wert, wenn Sie Angebote verschiedener Banken bewerten. Und falls Sie sich fragen, wie viel Kredit Sie sich überhaupt leisten können: In unserem Ratgeber zeigen wir Ihnen, wie Sie Ihren persönlichen Kreditrahmen berechnen.
Warum der effektive Jahreszins wirklich zählt
Wer Kredite vergleicht, dem springen oft zwei Begriffe ins Auge: der Sollzins und der Effektivzins. Banken werben gerne mit dem niedrigeren Sollzins, doch für Sie ist nur eine Zahl wirklich entscheidend: der effektive Jahreszins. Er ist der ehrliche, ungeschminkte Preis für Ihr geliehenes Geld.
Warum ist das so? Ganz einfach: Der Sollzins deckt nur die reinen Zinskosten für das Darlehen ab. Der effektive Jahreszins hingegen packt fast alle zusätzlichen Kosten mit obendrauf und zeigt Ihnen, was der Kredit am Ende wirklich kostet.
Was im Effektivzins alles steckt
Stellen Sie sich den Effektivzins wie einen „All-inclusive-Preis“ für Ihren Kredit vor. In der Schweiz schreibt das Konsumkreditgesetz (KKG) vor, dass die Gesamtkosten des Kredits im effektiven Jahreszins enthalten sein müssen.
Dazu gehören zum Beispiel:
- Bearbeitungsgebühren: Werden heute seltener erhoben, aber es gibt sie noch.
- Kontoführungsgebühren: Manchmal fallen Kosten für das verpflichtende Kreditkonto an.
- Vermittlungsprovisionen: In der Schweiz darf ein Kreditvermittler von Ihnen als Konsument keine Entschädigung verlangen (Art. 35 KKG) – seriöse Vergleichsportale sind für Sie kostenlos.
Genau diese Nebenkosten machen aus einem vermeintlich günstigen Angebot eine realistische und vor allem vergleichbare Größe. Wer seine monatliche Kreditrate so niedrig wie möglich halten will, sollte also immer zuerst auf den Effektivzins schauen.
Ein realistischer Vergleich zeigt die Wahrheit
Schauen wir uns mal zwei typische Angebote für einen CHF 10’000 Kredit an, um den Unterschied klarzumachen:
- Bank A: Lockt mit einem niedrigen Sollzins von 3,9 %, verlangt aber CHF 200 Bearbeitungsgebühr.
- Bank B: Bietet auf den ersten Blick einen höheren Effektivzins von 4,2 %, dafür aber komplett ohne Zusatzgebühren.
In diesem Fall würde der effektive Jahreszins von Bank A nach Einrechnung der Gebühr deutlich über dem von Bank B liegen. Was anfangs wie eine Ersparnis aussah, entpuppt sich als Kostenfalle. Deshalb ist es so wichtig, auf Portalen wie kredit-vergleich.ch immer den Effektivzins als zentrales Kriterium für den Vergleich zu nutzen.
Ein Kreditangebot mit einem Sollzins von 3,5 % und versteckten Gebühren kann Sie am Ende mehr kosten als ein Angebot mit 3,8 % Effektivzins, bei dem alles inklusive ist. Vergleichen Sie daher niemals Äpfel mit Birnen – der Effektivzins ist der gemeinsame Nenner.
Wenn Sie tiefer in die Materie eintauchen möchten, erklärt unser Leitfaden zu Kreditzinsen in der Schweiz die Unterschiede und ihre Auswirkungen im Detail.
Smarte strategien, um ihre kreditrate zu senken
Eine niedrigere Monatsrate verschafft Ihnen sofort mehr finanziellen Spielraum. Aber wie kommt man da am besten hin, ohne sich in komplizierten Verhandlungen zu verlieren? Glücklicherweise gibt es ein paar wirklich wirksame Hebel, mit denen Sie Ihre monatliche Belastung aktiv drücken können. Wenn Sie diese Kniffe kennen, können Sie nicht nur Ihre Rate berechnen, sondern sie auch gezielt optimieren.
Die wohl offensichtlichste Methode ist, die Laufzeit zu verlängern. Wenn Sie die Rückzahlung über mehr Monate strecken, sinkt natürlich die einzelne Rate. Aber Vorsicht: Das ist ein klassischer Kompromiss. Durch die längere Zinsbindung zahlen Sie am Ende insgesamt mehr Zinsen. Man tauscht also eine geringere monatliche Belastung gegen höhere Gesamtkosten.
Bonität aufpolieren und gemeinsam anfragen
Eine blitzsaubere Bonität ist Ihr Ticket zu den besten Zinsen am Markt. Bevor Sie überhaupt einen Antrag stellen, werfen Sie einen Blick in Ihre Daten bei der ZEK (Selbstauskunft) und in Ihren Betreibungsregisterauszug. Suchen Sie nach Fehlern und zahlen Sie kleine, offene Rechnungen. Manchmal können schon wenige Monate mit absolut pünktlichen Zahlungen Ihren Score spürbar verbessern und Ihnen die Tür zu deutlich günstigeren Konditionen öffnen.
Ein weiterer Hebel, der oft unterschätzt wird, ist ein zweiter Kreditnehmer. Wenn Sie den Antrag gemeinsam mit einem Partner stellen, der ebenfalls ein stabiles Einkommen hat, sehen Banken ein viel geringeres Risiko. Das Ergebnis? Oft dramatisch bessere Zinsen, was sich direkt in einer niedrigeren monatlichen Rate niederschlägt.
Aus der Praxis: Viele Banken werten einen gemeinsamen Antrag nicht nur als doppelte Sicherheit. Sie sehen darin auch ein Zeichen für eine stabile, planbare Lebenssituation. Das kann genau der entscheidende Punkt sein, um Top-Konditionen zu bekommen, die ein einzelner Antragsteller vielleicht nie erhalten hätte.
Bestehende kredite clever umschulden
Schleppen Sie noch einen oder mehrere teure Altkredite mit sich herum? Dann könnte eine Umschuldung wahre Wunder wirken. Die Idee ist einfach: Sie nehmen einen neuen, günstigeren Kredit auf, um damit die alten, teuren Verbindlichkeiten auf einen Schlag abzulösen.
Die Vorteile liegen klar auf der Hand:
- Niedrigerer Zinssatz: Sie sichern sich das oft viel günstigere aktuelle Zinsniveau.
- Nur noch eine Rate: Statt mehrere Raten an verschiedene Gläubiger zu überweisen, haben Sie nur noch eine einzige Zahlung. Das schafft enorm viel Übersicht.
- Weniger Belastung: Die niedrigere Rate sorgt sofort für mehr Luft in Ihrem Monatsbudget.
Spannend ist auch, dass sogar Ihr Wohnort einen Einfluss auf die mögliche Kredithöhe haben kann. Bei der Kreditfähigkeitsprüfung nach KKG berücksichtigen die Banken unter anderem Grundbedarf, Wohnkosten und Steuern – und diese unterscheiden sich von Kanton zu Kanton teils erheblich. In Kantonen mit hohen Mieten und Steuern bleibt entsprechend weniger Budget für eine Kreditrate.
Neben der Optimierung von Darlehen lohnt es sich auch, andere Finanzprodukte im Auge zu behalten. Finden Sie zum Beispiel heraus, wie Sie Kreditkartenkosten clever managen und sparen.
Ein gründlicher Kreditvergleich in der Schweiz ist am Ende der beste Weg, um das volle Potenzial dieser Strategien auszuschöpfen und die Finanzierung zu finden, die wirklich zu Ihnen passt.
So finden Sie Ihren Kredit mit dem Rechner von kredit-vergleich.ch
Genug der grauen Theorie um Formeln und Zinsarten – kommen wir zur Praxis. Der mit Abstand schnellste und einfachste Weg, Ihre persönliche Kreditrate zu ermitteln, führt über ein gutes Online-Tool. Statt den Taschenrechner zu zücken, nutzen wir ein Werkzeug, das Ihnen nicht nur eine Beispielrate ausspuckt, sondern in Sekunden einen echten Marktüberblick verschafft: den Kreditrechner von kredit-vergleich.ch.
Der ganze Prozess ist erfreulich unkompliziert. Sie müssen kein Finanzprofi sein, um hier ein aussagekräftiges Ergebnis zu bekommen. Das Ziel ist klar: Ihnen eine verlässliche Basis für Ihre Finanzplanung zu geben, die auf echten, aktuellen Konditionen beruht.
In wenigen Schritten zur passenden Rate
Die Eingabemaske des Rechners ist bewusst schlank gehalten und fragt nur die drei entscheidenden Eckdaten ab, die wir bereits besprochen haben. Mit diesen Angaben kann das System im Hintergrund eine Konditionsanfrage bei einer Vielzahl von Banken simulieren – ganz unverbindlich für Sie.
Hier sehen Sie, wo Sie Ihre Wunschdaten eintragen:
Wie Sie sehen, reichen wenige Eckdaten wie Kreditsumme und Laufzeit völlig aus, um den Vergleich zu starten. In der Schweiz ist der Verwendungszweck bei einem Privatkredit nach KKG übrigens meist zweitrangig – entscheidend sind Einkommen, Bonität und Wohnsituation.
Der entscheidende Vorteil gegenüber einer reinen Formel-Berechnung? Sie erhalten nicht nur einen theoretischen Wert. Stattdessen sehen Sie eine Auswahl an maßgeschneiderten Angeboten von verschiedenen Banken. Der Rechner liefert Ihnen realistische Konditionen, die auf Ihren Daten basieren, und lockt nicht mit unrealistischen Schaufensterzinsen.
Der größte Unterschied zur reinen Formelrechnung liegt darin, dass ein guter Online-Rechner im nächsten Schritt Ihre persönliche Bonität berücksichtigt. Er liefert Ihnen also nicht nur eine mathematisch korrekte Rate, sondern eine, die für Sie persönlich wirklich relevant ist.
Wenn Sie bereit sind, konkrete und vergleichbare Angebote zu sehen, können Sie direkt loslegen. Der Kreditrechner von kredit-vergleich.ch ist der schnellste Weg zu einer fundierten Finanzentscheidung.
Ein letzter Gedanke: Machen Sie Ihr Wissen zu Geld
Sie haben es geschafft. Die Formeln sind entziffert, der Unterschied zwischen Soll- und Effektivzins ist klar, und Sie kennen die Stellschrauben, um Ihre monatliche Belastung aktiv zu senken. Das ist mehr als nur trockene Theorie – es ist die Grundlage für kluge Finanzentscheidungen und letztlich für Ihre finanzielle Unabhängigkeit.
Der entscheidende Moment ist jetzt gekommen: die Umsetzung. Setzen Sie Ihr neues Wissen ein. Hinterfragen Sie Angebote, vergleichen Sie kritisch und lassen Sie sich nicht vom erstbesten Lockangebot blenden. Ein sorgfältiger, transparenter Kreditvergleich ist kein Luxus, sondern ein Muss.
Ein optimierter Kredit ist nicht nur eine Erleichterung für Ihr Budget. Jeder Franken, den Sie bei der Rate sparen, ist Kapital, das für Sie arbeiten kann – sei es in Aktien, ETFs oder anderen Investments. Wer zum Beispiel in Immobilien investieren möchte, muss unbedingt den Cashflow von Immobilien berechnen können. Und dabei spielt die Höhe Ihrer Kreditrate eine zentrale Rolle.
Sind Sie bereit, die Finanzierung zu finden, die wirklich zu Ihnen passt? Vergleichen Sie jetzt kostenlos und unverbindlich Angebote und sichern Sie sich die optimale Rate für Ihr Vorhaben.
Jetzt Ihre individuelle Kreditrate berechnen auf kredit-vergleich.ch
Häufig gestellte Fragen (FAQ)
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Der Sollzins (auch Nominalzins) ist der reine Zinssatz, den die Bank für das Verleihen des Geldes verlangt. Der effektive Jahreszins ist hingegen der "All-inclusive-Preis": Er enthält neben dem Sollzins auch die meisten Nebenkosten wie Bearbeitungsgebühren oder Kontoführungsgebühren. Für einen echten Vergleich von Kreditangeboten ist daher immer der Effektivzins entscheidend.
Wie beeinflusst die Laufzeit meine monatliche Rate?
Die Laufzeit ist einer der größten Hebel. Eine längere Laufzeit führt zu einer niedrigeren monatlichen Rate, was die Belastung pro Monat reduziert. Aber Vorsicht: Weil Sie länger Zinsen zahlen, steigen die Gesamtkosten des Kredits deutlich an. Eine kürzere Laufzeit bedeutet höhere Monatsraten, aber Sie sind schneller schuldenfrei und sparen insgesamt Zinskosten.
Kann ich meine monatliche Rate nachträglich ändern?
Eine einmal vereinbarte Rate ist in der Regel für die gesamte Laufzeit festgeschrieben. Eine Reduzierung ist meist nur durch eine Umschuldung möglich, bei der Sie den alten Kredit durch einen neuen, günstigeren ablösen. Viele moderne Kreditverträge erlauben jedoch kostenlose Sondertilgungen. Damit können Sie die Laufzeit verkürzen und Zinskosten sparen, auch wenn die Rate selbst gleich bleibt.
Ist eine Berechnung mit einem Online-Rechner schlecht für meinen ZEK-Eintrag?
Nein. Eine Berechnung mit einem Kreditrechner wie dem von kredit-vergleich.ch löst keine Meldung bei der ZEK aus. Erst ein konkreter Kreditantrag bei einer Bank wird bei der ZEK registriert. Sie können also bedenkenlos verschiedene Szenarien durchspielen – und sollten danach gezielt nur bei Banken anfragen, die zu Ihrer Situation passen.